In juni schreven wij dat u eerst nog even van de vakantie moest genieten, omdat er vanaf september werk aan de winkel zou zijn. Die winkel gaat nu open. Deze maand weegt het kabinet welke verbeteringen het in box 3 doorvoert, en op Prinsjesdag horen we het resultaat. Tijd om op een rij te zetten wat er precies op tafel ligt.
Waar staan we nu?
Het wetsvoorstel Wet werkelijk rendement box 3 is op 12 februari 2026 aangenomen door de Tweede Kamer en ligt nu bij de Eerste Kamer. Het stelsel moet ingaan op 1 januari 2028. In beide Kamers is stevige kritiek geuit op het voorstel, en die kritiek is gehoord: staatssecretaris Eerenberg van Financiën heeft op 19 juni 2026 een brief gestuurd met een lijst van mogelijke verbeteringen.
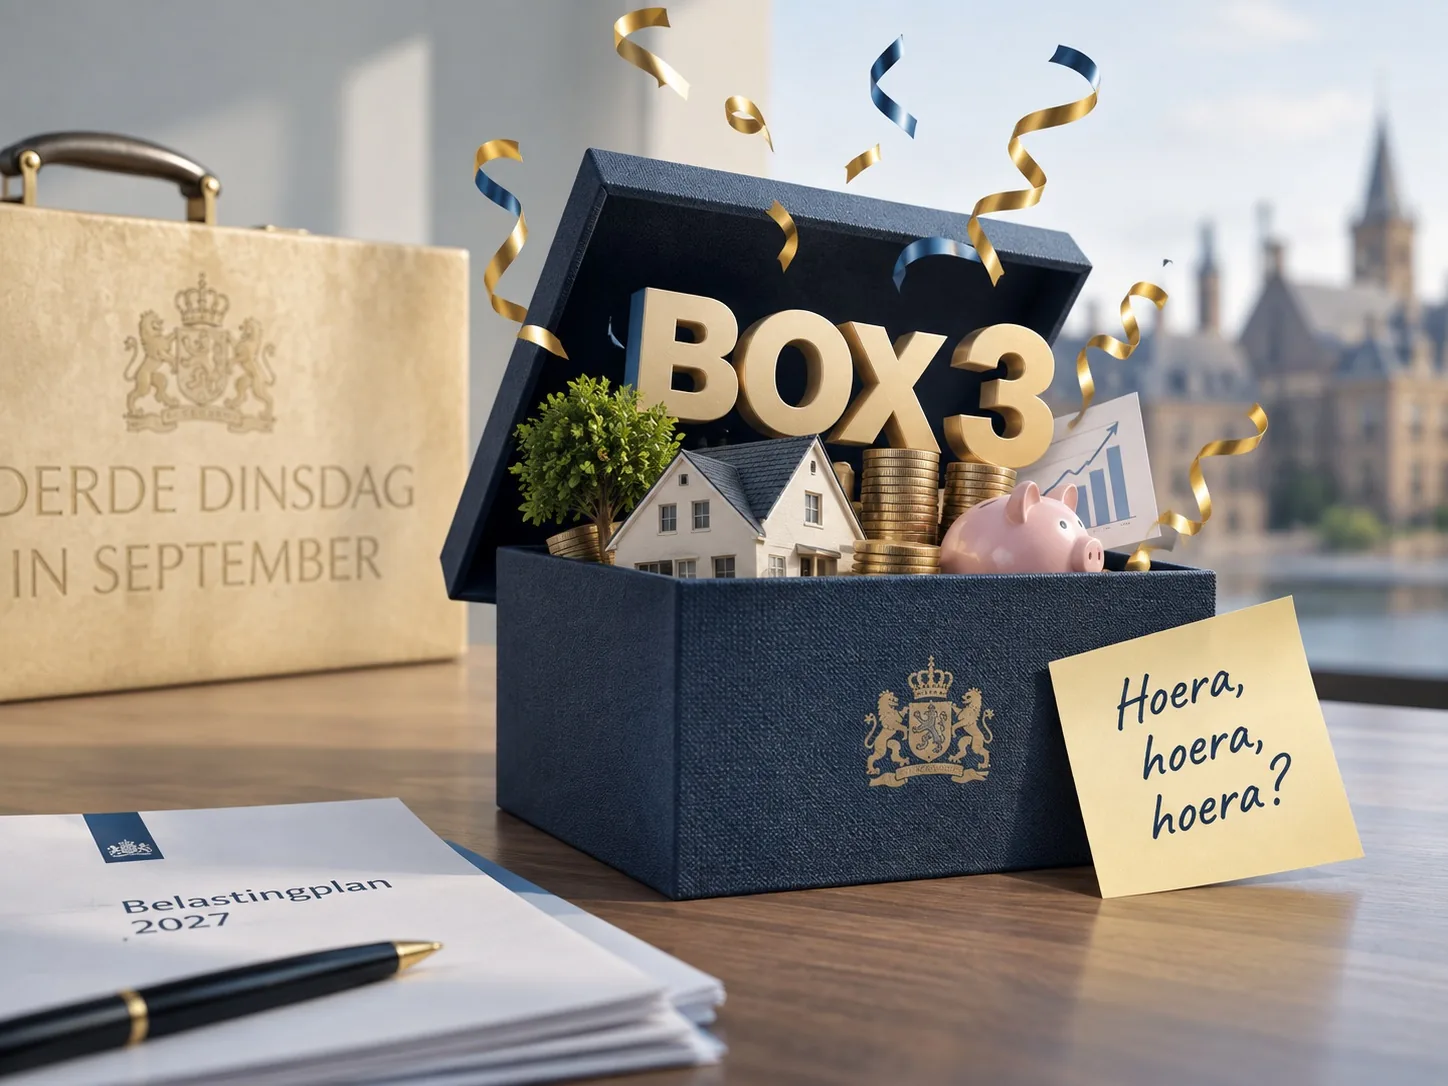
Het kabinet weegt deze maand de budgettaire, inhoudelijke en uitvoeringstechnische gevolgen van die opties. Op Prinsjesdag, dinsdag 15 september 2026, volgt een apart wetsvoorstel (een novelle) met de aanpassingen. De Eerste Kamer heeft laten weten de behandeling van het oorspronkelijke wetsvoorstel pas af te ronden in samenhang met die novelle. Er wordt dus pas gestemd als het hele pakket op tafel ligt.
Wat ligt er op tafel?
De brief van 19 juni noemt een reeks opties. De belangrijkste voor de praktijk:
- Eén jaar achterwaartse verliesverrekening. Het wetsvoorstel kent nu alleen onbeperkte voorwaartse verliesverrekening. Wie in zijn laatste jaar een verlies heeft, bijvoorbeeld bij overlijden of emigratie, kan dat nergens meer mee verrekenen. Met een carry-back van één jaar kan dat verlies terug naar het voorgaande jaar. Invoering lijkt op zijn vroegst per belastingjaar 2029 haalbaar.
- Doorschuifregeling bij huwen en scheiden. Onder de vermogenswinstsystematiek zijn trouwen in gemeenschap van goederen en scheiden een realisatiemoment voor onroerende zaken en voor aandelen in startups en scale-ups. Gaat de gezamenlijke vakantiewoning na de scheiding naar één van beiden, dan betaalt de ander belasting over een waardestijging zonder dat er een euro is binnengekomen. Een doorschuifregeling voorkomt dat.
- Tarief en heffingsvrij resultaat. Het tarief kan van 36% naar 35% en het heffingsvrije resultaat van € 1.800 naar € 1.900. Beide aanpassingen zijn uitvoerbaar vanaf 2028.
- Groen beleggen. Vanaf 2028 kan de fiscale stimulering behouden blijven via een heffingskorting op het inkomen uit groen beleggen, zonder koppeling aan een peildatum.
- NSW-landgoederen. Naar aanleiding van een aangenomen motie wordt gewerkt aan een regeling waarbij de papieren waardestijging bij vererving of schenking niet wordt belast, via een ruimere vrijstelling of via een doorschuifregeling.
- Partiële buitenlandse belastingplicht. De per 2025 afgeschafte keuzeregeling voor werknemers met de expatregeling zou in aangepaste vorm kunnen terugkeren.
- Startups, scale-ups en de win-winlening. De definitie van startende ondernemingen wordt verbreed naar startups en scale-ups. Daarnaast onderzoekt het kabinet een Nederlandse variant van de Vlaamse win-winlening: een fiscaal voordeel voor particulieren die geld uitlenen aan het mkb.
De rekening moet ergens vandaan komen
Belangrijk detail: het zijn opties, geen besluiten. Volgens de begrotingsregels moet het budgettaire gat van een novelle worden gedekt, en alleen de carry-back kost in de eerste jaren al ruim een miljard euro. De Eerste Kamer heeft in een motie uitgesproken dat de dekking daarvoor moet worden gevonden in het brede domein van vermogen. Met andere woorden: verzachting op het ene punt kan een verzwaring op het andere punt betekenen. Wat dat wordt, blijkt bij de augustusbesluitvorming.
En de vermogenswinstbelasting?
In het coalitieakkoord staat dat het belasten van inkomen uit vermogen wordt doorontwikkeld naar een vermogenswinstbelasting voor álle vermogensbestanddelen. Daarover zou de Eerste Kamer voor de zomer worden geïnformeerd, maar het kabinet heeft meer tijd nodig om uit te zoeken wat daarvoor nodig is. Ook hierover volgt met Prinsjesdag meer. Voorlopig geldt dus nog: vanaf 2028 een vermogenswinstbelasting voor onroerende zaken en voor aandelen in startups en scale-ups, en een vermogensaanwasbelasting voor de rest.
Wat betekent dit voor u?
Vooral: nog even niets definitiefs doen, maar wel voorbereiden. 2027 blijft het jaar waarin de keuzes vallen. Denk aan de taxatie van uw vastgoed per 1 januari 2028, aan de vraag of vermogen beter in box 1, box 2 of box 3 kan zitten, en aan de timing van een schenking of een herstructurering. Speelt er een echtscheiding, een huwelijk of een overdracht waarbij vastgoed uit box 3 van eigenaar wisselt? Dan is het verstandig de uitkomst van Prinsjesdag af te wachten voordat u de akte laat passeren.
Wij houden de augustusbesluitvorming en Prinsjesdag scherp in de gaten en komen kort na 15 september met een update. Heeft u in de tussentijd vragen over uw eigen positie in box 3? Neem gerust contact met ons op, wij denken graag met u mee.